Auditoria del Orfis revela irregularidades en el Instituto Metropolitano del Agua de Veracruz.
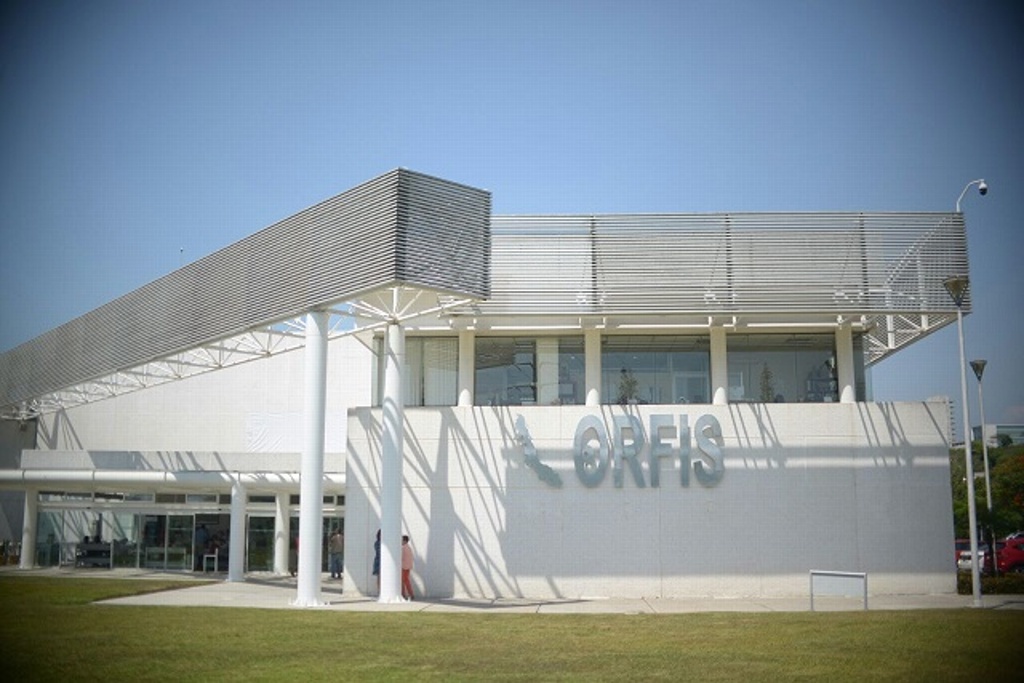
Auditoría al Instituto Metropolitano del Agua, de conformidad con el Acuerdo publicado en la Gaceta Oficial del Estado el 20 de diciembre de 2019, con Número Extraordinario 508, en el que “se exhorta al Órgano de Fiscalización Superior del Estado de Veracruz de Ignacio de la Llave a realizar una auditoría integral al Organismo Público Descentralizado de los municipios de Veracruz y Medellín de Bravo, denominado Instituto Metropolitano del Agua, a fin de determinar el cumplimiento de sus funciones de regulación, supervisión y vigilancia, conforme con el Título de concesión otorgado para la prestación de los servicios del agua y saneamiento”, mismo que fue entregado en su oportunidad al H. Congreso del Estado y que se incluye en el Tomo IV de Informes Especiales, Volumen 1.
Observaciones emitidas
A continuación se señalan de manera general las observaciones recurrentes, mismas que se detallan en los Informes Individuales de la Fiscalización Superior de cada Ente Fiscalizable relativos a la Cuenta Pública del ejercicio 2019.
Financieras
a) Cuentas bancarias no registradas contablemente.
b) Anticipos a proveedores y/o contratistas por obras públicas, pendientes de amortizar y/o recuperar.
c) Cuentas por cobrar no recuperadas.
d) Cancelación de cuentas sin soporte documental.
e) Bienes muebles no localizados.
f) Pago de accesorios de contribuciones.
g) Pagos de remuneraciones superiores a lo que establece el tabulador.
h) Saldos de Deudores Diversos cancelados sin evidencia documental.
i) Erogaciones sin comprobación documental ni justificación de su realización.
j) Erogaciones y/o donativos sin evidencia de que hayan sido recibidas por los beneficiarios.
k) Erogaciones comprobadas con documentos que no cumplen con los requisitos de autenticidad y/o que fueron cancelados.
l) Adquisiciones de bienes o servicios sin observancia de la normativa aplicable.
m) Falta de enteros de obligaciones fiscales a las instancias competentes en la materia.
n) Falta de evidencia justificativa y suficiente que ampare las erogaciones por conceptos de arrendamientos de maquinaria o vehículos, servicios de asesoría jurídica y/o contable, entre otros.
o) Recursos Federales transferidos a los Institutos y Universidades Tecnológicas mediante Convenio sin que haya evidencia de los entregables correspondientes.
p) Adquisiciones de bienes inmuebles sin testimonio notarial y avalúo.
q) Saldos no ejercidos en ejercicios anteriores e incumplimiento al principio de anualidad.
r) Pasivos no liquidados y sin soporte.
s) Subsidios recibidos que carecen del soporte documental de su aplicación y no fueron registrados contablemente.
t) Expedientes unitarios incompletos y contratos sin firmas.
u) Falta de evidencia de creación de Organismos Descentralizados con personalidad jurídica y patrimonio propio.
De Obra Pública
Relacionados con la falta de documentación:
a) Falta de factibilidad y validación de proyectos de las Dependencias Normativas.
b) Falta o actualización de títulos de concesión para el aprovechamiento de aguas.
c) Falta de permisos de descarga de aguas residuales.
d) Falta de documentación comprobatoria del gasto.
e) Falta de Actas de Entrega Recepción a las Instancias Correspondientes.
f) Recursos aplicados en rubros o regiones no autorizados en la fuente de financiamiento.
g) Falta de Acreditación de la propiedad del predio.
h) Pagos en exceso por costos elevados.
i) Falta de compromiso legal.
Relacionados con la ejecución de la obra:
a) Obras sin operar
b) Obras ejecutadas de forma irregular
c) Obras sin terminar
d) Pagos en exceso por volúmenes no ejecutados
e) Obras con deficiencias técnicas constructivas
Foto: AVC Fuente: XEu Noticias